

Revuto

- 14.00 Rezensionen
- 4,5
- Downloads
- 100.000+
 Analyse von Appgk
Wer seine Abonnements gern mit Kryptowährungen bezahlt oder zumindest einmal ausprobieren möchte, bekommt mit Revuto einen ungewöhnlichen Finanzbegleiter. Ich habe die App nicht als klassisches Girokonto oder als vollständige Banking-Lösung erlebt, sondern als Werkzeug für einen klar umrissenen Ablauf: Krypto einsetzen, wiederkehrende Zahlungen im Blick behalten und die eigenen Abos bewusster steuern. Genau diese Spezialisierung ist zugleich ihre Stärke und ihre wichtigste Grenze.
Revuto stammt von Revuto OU und ist kostenlos erhältlich. Im Finanzbereich hebt sich die App damit nicht durch eine möglichst breite Sammlung von Bankfunktionen ab, sondern durch ihren Fokus auf abonnementbezogene Zahlungen mit Krypto. Im Alltag funktioniert sie am besten, wenn man bereits weiß, welche Abos regelmäßig Geld kosten und welchen Anteil man davon über digitale Vermögenswerte abwickeln möchte.
Mein Ablauf: erst Übersicht schaffen, dann Krypto gezielt einsetzen
Ich würde die Nutzung nicht damit beginnen, sofort jedes vorhandene Abo in die App zu übertragen. Sinnvoller ist ein kleiner Testlauf mit einem Dienst, dessen Zahlungsrhythmus und Kosten man gut kennt. So lässt sich zunächst verstehen, wie Revuto die eigene Zahlungsroutine ergänzt, ohne dass gleich mehrere laufende Verpflichtungen davon abhängen.
Der wichtigste erste Schritt ist für mich die Trennung zwischen dem eigentlichen Abo und der Zahlungsquelle. Ein Streamingdienst, eine Software oder ein anderer regelmäßiger Dienst bleibt inhaltlich derselbe. Revuto kommt als zusätzliche Ebene hinzu, über die die Zahlung mit Krypto organisiert werden kann. Diese Unterscheidung klingt banal, verhindert aber ein häufiges Missverständnis: Die App ersetzt nicht automatisch jede Funktion des Anbieters, bei dem das Abo abgeschlossen wurde.
Im täglichen Gebrauch würde ich deshalb zunächst eine einfache Liste führen: Welcher Dienst wird belastet, wann steht die nächste Zahlung an, welche Kryptowährung soll dafür verwendet werden und wie viel Spielraum bleibt nach der geplanten Transaktion? Gerade bei Krypto ist dieser letzte Punkt wichtiger als bei einer gewöhnlichen Kartenzahlung. Ein Guthaben, das auf dem Papier ausreichend wirkt, sollte nicht ohne Reserve eingeplant werden.
Ein realistisches Beispiel ist ein monatliches Medienabo, das ich hauptsächlich am Smartphone nutze. Statt die Zahlung über eine herkömmliche Karte laufen zu lassen, kann Revuto für mich interessant sein, wenn ich ohnehin Krypto halte und diese Mittel gezielt für wiederkehrende Ausgaben verwenden möchte. Ich würde den Vorgang zunächst mit einem einzigen Dienst beobachten und erst nach einigen erfolgreichen Abläufen weitere Abos einbeziehen.
Mein praktischer Rat: Behandle die erste Einrichtung wie einen kontrollierten Test und nicht wie einen vollständigen Wechsel deiner Finanzverwaltung. Prüfe nach der ersten Zahlung, ob der Ablauf für dich verständlich ist, ob die Belastung nachvollziehbar erscheint und ob du die nötige Reserve weiterhin bequem im Blick behalten kannst.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Was Revuto im Vergleich zu normalen Alternativen anders macht
Eine klassische Bank-App ist meist besser, wenn ich mein gesamtes Budget, Überweisungen, Kartenumsätze und regelmäßige Lastschriften an einer Stelle sehen möchte. Ein Passwortmanager mit Zahlungsübersicht wiederum hilft mir eher dabei, Kündigungsdaten und Zugangsdaten zu ordnen. Revuto verfolgt einen anderen Ansatz: Die App verbindet das Thema Abonnements mit der Verwendung von Krypto.
Das ist besonders dann interessant, wenn die eigene finanzielle Organisation ohnehin teilweise auf digitalen Vermögenswerten basiert. Wer Krypto aber nur gelegentlich besitzt und für alle laufenden Kosten lieber ein gewöhnliches Konto oder eine Kreditkarte nutzt, wird durch Revuto nicht automatisch einen bequemeren Alltag bekommen. Für diese Person entsteht eher eine zusätzliche Station zwischen Abo, Wallet und Zahlung.
Die besten Aspekte von Revuto
Das solltest du über Revuto wissen
Ich sehe den Mehrwert deshalb nicht in einer pauschalen Ersetzung vorhandener Finanz-Apps. Der Nutzen liegt in der konkreten Kombination aus Krypto-Zahlungen und Abonnementverwaltung. Wer genau diese Verbindung sucht, findet hier einen nachvollziehbaren Anwendungsfall. Wer dagegen hauptsächlich eine Haushaltsbuch-App erwartet, sollte seine Erwartungen deutlich zurückschrauben.
Einstellungen, die ich nicht überspringen würde
Bei einer App dieser Art lohnt es sich, die verfügbaren Einstellungen nicht nur einmal anzusehen, sondern sie vor jeder größeren Änderung an der eigenen Zahlungsroutine zu kontrollieren. Ich würde besonders darauf achten, welche Zahlungsquelle gerade ausgewählt ist und ob die gewünschte Kryptowährung tatsächlich für den geplanten Zweck bereitsteht. Das klingt nach einer Kleinigkeit, kann aber bei wiederkehrenden Zahlungen unangenehme Überraschungen vermeiden.
Ebenso wichtig ist die persönliche Benachrichtigungsroutine. Wenn Revuto Hinweise zu anstehenden oder ausgeführten Zahlungen anbietet, würde ich sie aktiv in meinen Ablauf einbauen und nicht als bloße Hintergrundmeldungen betrachten. Eine Benachrichtigung ist nur dann nützlich, wenn ich sie mit einer Handlung verbinde: Guthaben prüfen, Zahlung nachvollziehen oder ein Abo bewusst weiterlaufen lassen.
Ich würde außerdem die App nicht als einzigen Erinnerungsort verwenden. Für wichtige Abos bleibt ein zweiter Kalenderhinweis sinnvoll, besonders wenn eine Kündigungsfrist oder eine kostenlose Testphase eine Rolle spielt. Die Zahlungsverwaltung und die Entscheidung, ob ein Dienst noch gebraucht wird, sind zwei verschiedene Aufgaben. Revuto kann den finanziellen Teil unterstützen, aber eine bewusste Kündigungsroutine ersetzt das nicht.
Bei Krypto kommt noch eine zweite Ebene hinzu: Die verfügbare Menge ist nicht automatisch dasselbe wie ein sicher eingeplanter Betrag. Ich würde eine kleine Reserve lassen, statt das gesamte passende Guthaben bis auf den letzten Rest für Abos zu verplanen. Je nach Zahlungsweg können zusätzlich Umrechnungs- oder Netzwerkfragen relevant sein. Ohne konkrete Einzelheiten zu erfinden, lässt sich als Grundregel sagen: Eine wiederkehrende Zahlung sollte nie davon abhängen, dass der Kontostand exakt aufgeht.
Ein wiederholbarer Ablauf für mehrere Abos
Erfahrene Nutzer profitieren hier weniger von einem einzelnen Knopf als von einer festen Gewohnheit. Ich würde alle Abos zunächst nach Zahlungsrhythmus sortieren und dann nur solche zusammenführen, die tatsächlich ähnlich gut planbar sind. Ein regelmäßig belastetes Abo lässt sich anders überwachen als ein Dienst, dessen Preis oder Abrechnungsweise gelegentlich wechselt.
Screenshots
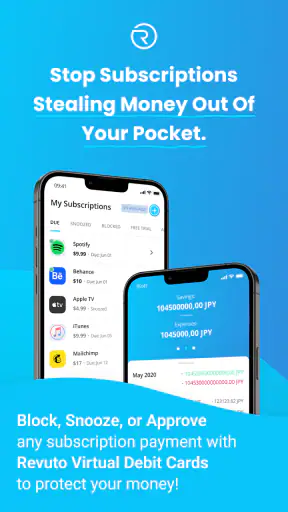
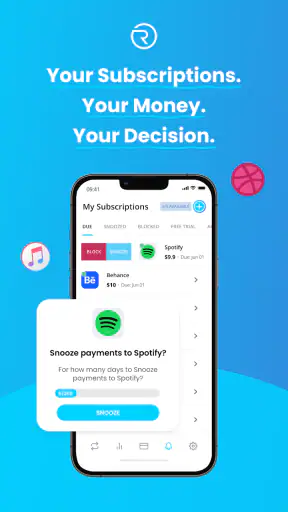
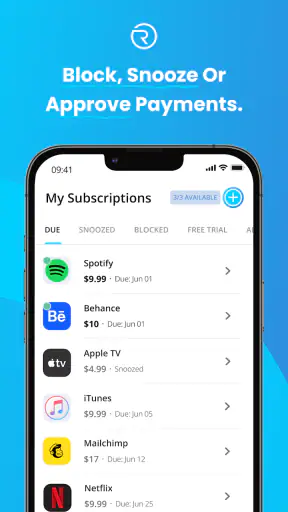
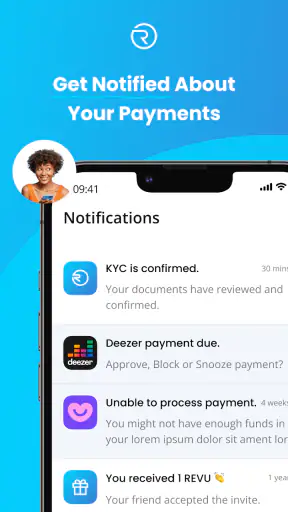
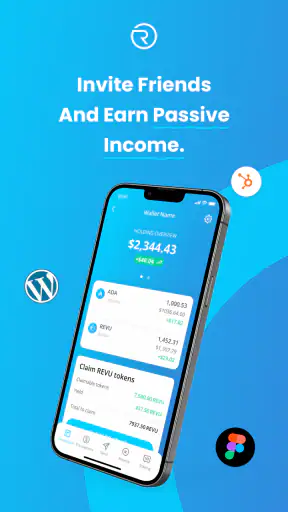
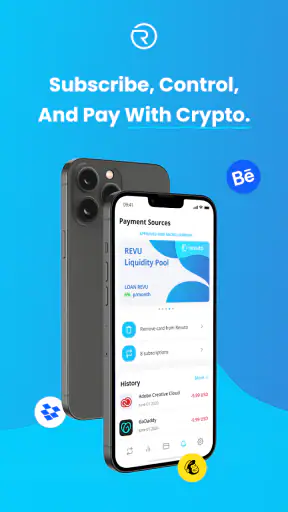
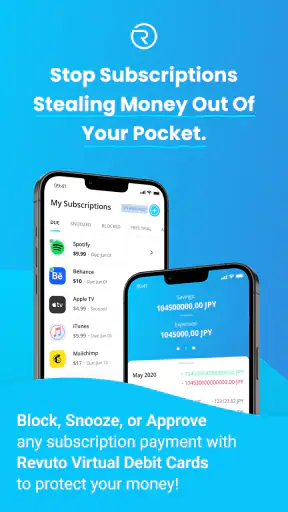
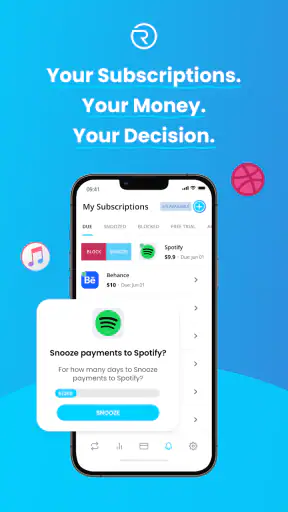
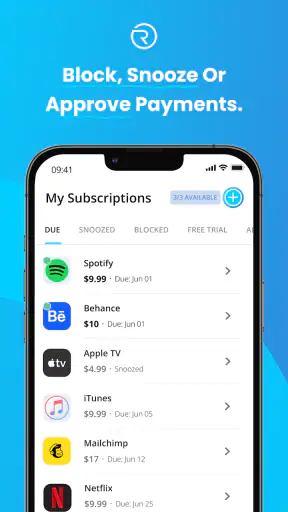
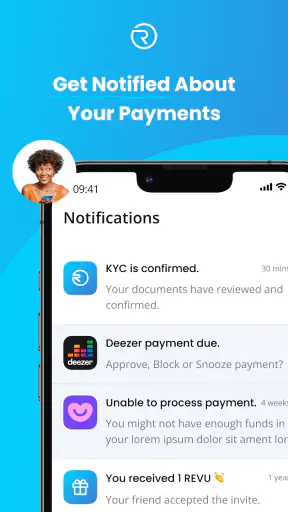
Mein bevorzugter Ablauf wäre: zuerst die Liste der aktiven Dienste aktualisieren, danach die anstehenden Zahlungen prüfen und erst dann Krypto für den vorgesehenen Zeitraum bereithalten. Nach einer Zahlung würde ich nicht nur kontrollieren, ob sie erfolgreich war, sondern auch den verbleibenden Bestand mit meiner eigenen Planung vergleichen. So entsteht eine kleine, wiederholbare Kontrolle statt einer hektischen Reaktion kurz vor dem Fälligkeitstermin.
Eine nützliche Abkürzung ist die Bündelung nach Entscheidung, nicht nur nach Datum. Dienste, die ich sicher behalten möchte, können in eine feste Routine aufgenommen werden. Abos, bei denen ich noch unsicher bin, sollten dagegen nicht einfach automatisch weiterlaufen, nur weil die Zahlung technisch vorbereitet ist. Diese Trennung hilft mir, die Bequemlichkeit der Automatisierung nicht mit einer dauerhaften Verlängerungsentscheidung zu verwechseln.
Ich würde auch nicht zu viele Änderungen gleichzeitig vornehmen. Wenn ich Zahlungsquelle, Abo-Auswahl und Krypto-Bestand am selben Tag umstelle, ist später schwer zu erkennen, welcher Schritt ein Problem verursacht hat. Besser ist ein kleiner Wechsel, eine Beobachtungsphase und erst danach die nächste Anpassung. Das ist langsamer beim Start, spart aber Zeit, sobald mehrere regelmäßige Zahlungen beteiligt sind.
Wo die Bequemlichkeit an Grenzen stößt
Revuto ist keine magische Lösung für die Risiken von Krypto. Der Wert digitaler Vermögenswerte kann sich verändern, und eine geplante Zahlung bleibt trotzdem eine reale Verpflichtung. Ich würde daher keine Mittel für wichtige Alltagskosten einsetzen, deren Wert ich kurzfristig dringend in einer stabilen Währung brauche. Für Miete, Strom oder andere unverzichtbare Ausgaben erscheint mir ein gewöhnlicher, gut planbarer Zahlungsweg vernünftiger.
Auch die Frage der Rückerstattung sollte man vorab gedanklich klären. Eine Zahlung über Revuto macht die Regeln des jeweiligen Aboanbieters nicht automatisch einfacher. Wenn ein Dienst eine Erstattung nur über seinen eigenen Kundendienst bearbeitet, bleibt dieser Kontaktweg relevant. Die App kann die Zahlungsseite organisieren, aber sie entscheidet nicht über die Bedingungen des fremden Dienstes.
Ein weiterer Punkt ist die Nachvollziehbarkeit. Bei einer normalen Karte erkenne ich viele regelmäßige Abbuchungen aus dem Kontoauszug, den ich ohnehin täglich oder wöchentlich prüfe. Bei einer Krypto-basierten Routine muss ich selbst besonders aufmerksam sein, damit ich nicht nur den erfolgreichen Abschluss einer Transaktion sehe, sondern auch verstehe, welchem Abo sie zugeordnet war. Eine eigene Notiz oder eine klare Benennung kann dabei mehr helfen als eine möglichst komplizierte Struktur.
Die App ist deshalb nicht ideal für Menschen, die eine vollständig traditionelle Finanzverwaltung bevorzugen oder Krypto grundsätzlich vermeiden möchten. Auch wer nur ein einzelnes Abo besitzt und es bequem über eine bestehende Karte bezahlt, braucht wahrscheinlich keine zusätzliche Ebene. Für diese Fälle ist die gewöhnliche Zahlungsart meist einfacher, vertrauter und leichter in den bestehenden Kontoauszügen zu kontrollieren.
Kosten, System und praktische Zugänglichkeit
Die App selbst kann kostenlos genutzt werden. Zusätzlich werden In-App-Käufe angeboten, die bei Abrechnung über Google Play zwischen 7,99 Euro und 79,99 Euro liegen können. Für mich ist deshalb wichtig, vor einem kostenpflichtigen Schritt genau zu prüfen, welchen konkreten Vorteil ich dadurch erhalte und ob dieser Vorteil zu meiner tatsächlichen Nutzung passt. Kostenloser Einstieg und mögliche Zusatzkosten sollte man gedanklich getrennt behandeln.
Auf Android läuft Revuto ab Version 6.0 des Betriebssystems. Das macht die App für viele noch genutzte Geräte zugänglich, dennoch würde ich vor der Einrichtung prüfen, ob das eigene Smartphone ausreichend aktuell ist und zuverlässig mit sensiblen Finanzanwendungen umgehen kann. Ein älteres Gerät kann zwar kompatibel sein, aber eine schwache Gerätesicherheit oder ein unübersichtlicher Benachrichtigungsablauf bleibt ein praktisches Risiko.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das ist eine Einstufung des Inhalts und sagt nichts darüber aus, ob die Nutzung für jedes Alter sinnvoll ist. Finanzielle Entscheidungen mit Krypto gehören für mich in die Hände von Personen, die die Funktionsweise und die möglichen Schwankungen verstehen. Die niedrige Altersfreigabe sollte daher nicht mit einer Empfehlung für unerfahrene Kinder oder Jugendliche verwechselt werden.
Die aktuelle Version ist 4.2.7. Bei Finanz-Apps achte ich grundsätzlich darauf, Aktualisierungen nicht unnötig aufzuschieben, weil Änderungen an Zahlungsabläufen oder Sicherheitsmechanismen wichtig sein können. Gleichzeitig installiere ich Updates nicht blind in einem kritischen Moment, etwa direkt vor einer erwarteten Zahlung, sondern plane etwas Zeit für eine kurze Kontrolle ein.
Für wen sich der Ansatz wirklich lohnt
Ich würde Revuto vor allem Personen empfehlen, die bereits mit Krypto umgehen und ihre wiederkehrenden Ausgaben bewusster in diesen Bestand einordnen möchten. Für sie kann die App eine klare Nische füllen: nicht allgemeines Banking, sondern ein organisierter Umgang mit Abos und Krypto-Zahlungen. Besonders hilfreich ist der Ansatz, wenn mehrere digitale Dienste regelmäßig laufen und man die Zahlungsquellen nicht mehr dem Zufall überlassen möchte.
Auch für Nutzer, die gern mit festen Routinen arbeiten, kann die App interessant sein. Wer einmal pro Abrechnungszeitraum seine aktiven Abos, das verfügbare Guthaben und die nächsten Belastungen prüft, erhält einen überschaubaren Kontrollpunkt. Der Vorteil entsteht dabei aus der Kombination von App und Gewohnheit, nicht allein aus der Installation.
Weniger geeignet ist Revuto für Einsteiger, die zuerst grundlegende Finanzplanung lernen möchten. Ein Haushaltsbuch, eine Bank-App oder eine einfache Tabelle kann dafür verständlicher sein. Ebenso würde ich die App nicht als erste Wahl nennen, wenn alle Zahlungen in Euro erfolgen sollen und Krypto nur unnötige Komplexität hinzufügen würde.
Die Reichweite der Anwendung ist dennoch bemerkenswert: Revuto hat über einhunderttausend Installationen und eine durchschnittliche Bewertung von 4,5 bei rund zweitausendzweihundert Bewertungen. Das deutet auf ein vorhandenes Interesse an diesem speziellen Modell hin, ersetzt aber nicht die persönliche Prüfung, ob der eigene Zahlungsalltag wirklich dazu passt.
Mein Urteil nach dem konsequenten Arbeitsablauf
Was mir an Revuto gefällt, ist die klare Idee. Die App versucht nicht, jede Finanzfunktion gleichzeitig anzubieten, sondern setzt auf die Verbindung von Abos, Steuerung und Krypto. Wenn ich diese drei Themen ohnehin zusammenbringen möchte, wirkt der Ansatz sinnvoller als eine gewöhnliche Zahlungs-App, die Krypto nur am Rand behandelt.
Meine Einschränkung bleibt die zusätzliche Verantwortung. Ich muss Zahlungsquelle, Guthaben, Abrechnungszeitpunkt und den Status des jeweiligen Abos selbst sauber im Blick behalten. Wer diese Kontrolle nicht regelmäßig ausüben möchte, fährt mit einer traditionellen Karte und einer guten Kalendererinnerung wahrscheinlich entspannter. Die App nimmt mir die Entscheidung nicht ab, ob ein Abo noch sinnvoll ist.
Ich würde Revuto daher nicht pauschal jedem empfehlen, der Abonnements besitzt. Meine Empfehlung gilt für Nutzer, die Krypto bereits ernsthaft einsetzen und eine wiederholbare Struktur für bestimmte laufende Zahlungen suchen. Mit einem kleinen Test, einer ausreichenden Reserve und einer getrennten Kündigungsroutine lässt sich der Nutzen realistisch beurteilen.
Unterm Strich ist Revuto für mich ein spezialisiertes Finanzwerkzeug mit einem klaren Anwendungsfall, aber kein Ersatz für Bankkonto, Haushaltsbuch und persönliche Finanzdisziplin. Wer den Unterschied versteht und die App nicht überdehnt, kann daraus einen praktischen Ablauf entwickeln. Die beste Nutzung ist nicht die maximal automatisierte, sondern die kontrollierte Routine, bei der jede Krypto-Zahlung einem bewussten Abo zugeordnet bleibt.
Häufig gestellte Fragen zu Revuto
Was ist Revuto und welchen Zweck erfüllt die App?
Revuto ist eine App rund um Krypto- und Finanzdienstleistungen, die Nutzern je nach aktuellem Angebot Funktionen wie die Verwaltung digitaler Vermögenswerte, Krypto-Zahlungen oder die Bezahlung von Abonnements ermöglichen kann. Vor dem Download sollte man beachten, dass sich Funktionen, unterstützte Länder und verfügbare Token ändern können. Die App ist daher nicht einfach mit einer klassischen Banking-App gleichzusetzen.
Ist Revuto kostenlos und welche Kosten können entstehen?
Der Download von Revuto kann kostenlos sein, dennoch können bei der Nutzung verschiedene Kosten anfallen. Dazu gehören beispielsweise Netzwerkgebühren, Transaktionskosten, Wechselkursaufschläge oder Gebühren für bestimmte Karten- und Abonnementfunktionen. Auch die Bedingungen für Cashback, Token-Nutzung oder Premium-Angebote können sich verändern. Ich empfehle, vor jeder Transaktion die aktuell angezeigte Gebührenübersicht und die offiziellen Nutzungsbedingungen zu prüfen.
Ist Revuto sicher und welche persönlichen Daten werden benötigt?
Revuto verwendet übliche Sicherheitsmaßnahmen für Finanz- und Krypto-Apps, trotzdem bleibt die Nutzung mit Risiken verbunden. Je nach Funktion und Region kann eine Identitätsprüfung mit persönlichen Dokumenten erforderlich sein. Nutzer sollten ausschließlich die offizielle App installieren, starke Zugangsdaten verwenden und Wiederherstellungsinformationen niemals weitergeben. Wichtig ist außerdem, dass digitale Vermögenswerte nicht automatisch durch eine App vor Kursverlusten oder allen technischen Risiken geschützt sind.
Welche Geräte und Länder werden von Revuto unterstützt?
Revuto ist grundsätzlich für mobile Geräte konzipiert und kann je nach Version für Android und iOS verfügbar sein. Ob die App auf dem eigenen Smartphone funktioniert, hängt von Betriebssystem, Gerätemodell und der installierten Version ab. Zusätzlich können einzelne Funktionen aus rechtlichen oder technischen Gründen nur in bestimmten Ländern angeboten werden. Vor der Registrierung sollte man deshalb die Verfügbarkeit im jeweiligen App-Store und im eigenen Wohnsitzland kontrollieren.
Kann man mit Revuto Abonnements bezahlen oder verwalten?
Eine der bekanntesten Funktionen von Revuto ist die Unterstützung bestimmter abonnementbezogener Zahlungsmodelle. Allerdings sind nicht zwangsläufig alle Streaming-, Software- oder Onlinedienste verfügbar, und die Bedingungen können sich je nach Land und Produkt unterscheiden. Vor dem Abschluss sollte man prüfen, welche Anbieter aktuell unterstützt werden, in welcher Währung abgerechnet wird und ob eine ausreichende Deckung sowie zusätzliche Gebühren erforderlich sind.












